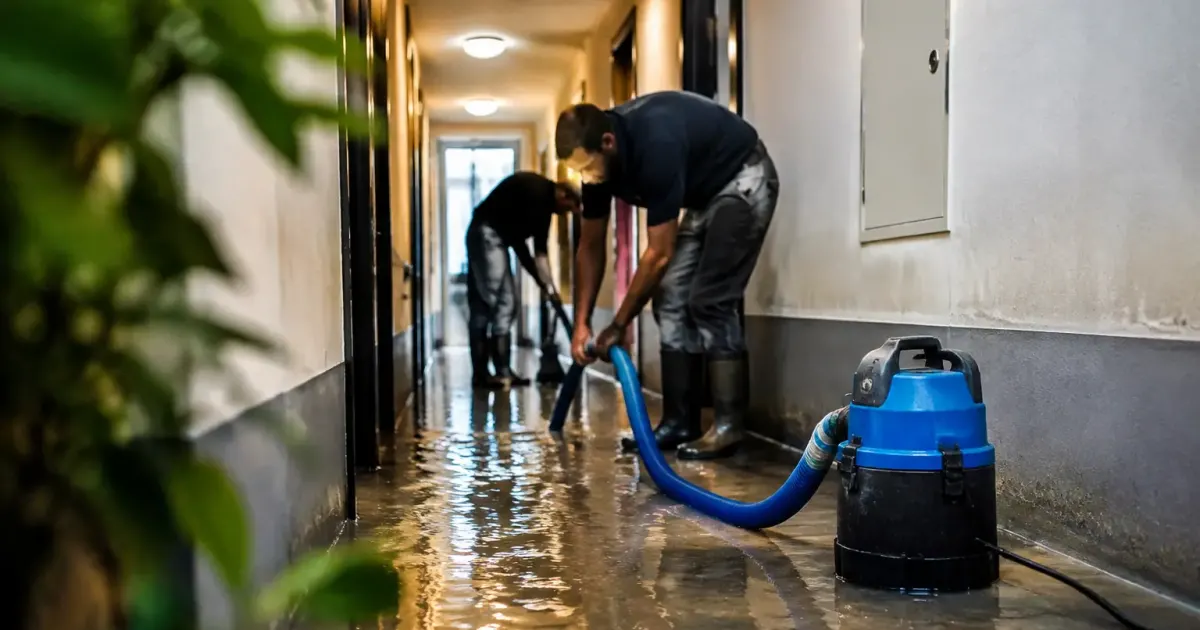
Dans la nuit du 19 au 20 octobre 2026, un épisode méditerranéen très actif a touché le Sud-Est. Une ligne orageuse a frappé Marseille, le Gard a connu des inondations, et les Bouches-du-Rhône comme le Vaucluse sont passés en vigilance orange pluie-inondation pour la journée du mardi 20 octobre. Pour les immeubles dont la cave, le hall ou le parking ont pris l’eau, la question arrive vite : qui prévient l’assureur, et qui sort l’argent des réparations ?
La réponse tient en un partage des rôles. Le syndic s’occupe de l’immeuble, chaque copropriétaire de son lot, et la garantie catastrophe naturelle ne joue que si une condition précise est remplie. Reprenons l’ordre des opérations.
Inondation en copropriété : qui déclare à quel assureur, et qui paie les parties communes
Un immeuble superpose deux assurances. Le syndicat des copropriétaires souscrit l’assurance multirisque immeuble, qui couvre le bâtiment et les parties communes. Chaque copropriétaire assure son lot avec une assurance habitation. Deux contrats, donc deux assureurs, donc deux déclarations de sinistre distinctes, et un cas voisin est détaillé dans dégâts causés par une tuile tombée.
La ligne de partage suit la nature des biens abîmés. Toiture, façade, hall, escalier, canalisations collectives et parking commun relèvent de l’assurance de l’immeuble. Les embellissements, le mobilier et les effets personnels relèvent de l’assurance habitation du lot. Pour un même épisode d’inondation, un copropriétaire peut donc avoir deux dossiers à suivre.
| Dommage constaté | Qui déclare | À quel assureur |
|---|---|---|
| Parties communes (hall, toiture, parking, colonnes) | Le syndic | Assureur de l’immeuble |
| Parties privatives (revêtements, mobilier, effets personnels) | Le copropriétaire ou l’occupant | Assureur habitation du lot |
| Lot touché par un désordre venu des parties communes | Le copropriétaire, en informant le syndic | Son assureur, avec action possible contre l’assureur de l’immeuble |
Le syndic n’a pas à attendre l’assemblée générale pour agir. L’article 18 de la loi du 10 juillet 1965 le charge de pourvoir à la conservation de l’immeuble et, en cas d’urgence, de faire exécuter de sa propre initiative les travaux nécessaires à sa sauvegarde. Concrètement, il fait bâcher, pomper, sécuriser l’électricité : ce sont les mesures conservatoires, à engager dès les premières heures.
Le copropriétaire dont l’appartement est endommagé par un désordre venu des parties communes dispose d’un levier direct. Le tiers lésé a une action directe contre l’assureur de la responsabilité civile (article L124-3 du Code des assurances), et cet assureur ne peut pas régler le syndicat en laissant la victime sans indemnité.
Catastrophe naturelle : quand l’arrêté s’applique et ce qu’il change pour l’indemnisation
C’est ici que beaucoup se trompent. La catastrophe naturelle n’est pas un contrat à part, c’est une extension légale des contrats qui couvrent l’incendie ou les dommages aux biens situés en France (article L125-1 du Code des assurances). Mais elle ne se déclenche pas toute seule : il faut un arrêté interministériel publié au Journal officiel qui reconnaît l’état de catastrophe naturelle pour la commune et la période concernées.
Ni la vigilance orange, ni les images d’une rue sous l’eau, ni la déclaration d’un maire ne valent reconnaissance. Tant que l’arrêté n’est pas paru, vous déclarez le sinistre normalement à l’assureur, qui instruit selon les garanties du contrat. Si l’arrêté paraît ensuite, le dossier bascule sur la garantie catastrophe naturelle.
Vigilance orange, arrêté publié : deux choses différentes
La vigilance est une alerte météo. L’arrêté est une décision administrative qui ouvre la garantie. Déclarez sans attendre l’arrêté : vous ne perdez rien à avoir un dossier ouvert, et vous perdez beaucoup à le faire trop tard.
Preuves et délais : constat, photos, devis et déclaration dans les temps
Pour un dégât des eaux classique, le délai usuel de déclaration est de cinq jours ouvrés à compter de la connaissance du sinistre. Pour une catastrophe naturelle, il passe à dix jours après la publication de l’arrêté au Journal officiel. Dans les deux cas, mieux vaut déclarer vite, puis compléter le dossier.
Avant de nettoyer ou de jeter, documentez. Les assureurs et l’expert d’assurance jugent sur pièces, et un dossier léger se règle mal, d’où l’intérêt de connaître les preuves à rassembler après des dégradations.
- Photos et vidéos datées de l’eau, des dégâts et des traces de niveau.
- Constat amiable dégât des eaux, si le sinistre touche plusieurs lots.
- Liste des biens endommagés, avec factures ou preuves d’achat quand elles existent.
- Devis de remise en état et factures des mesures d’urgence.
- Déclaration écrite en lettre recommandée, ou par le canal prévu au contrat.
Côté parties communes, demandez au syndic une copie de sa déclaration de sinistre et le numéro de dossier. C’est la pièce qui vous permettra de suivre l’avancement sans courir après les informations.
Franchise, indemnisation et réparations : ce que couvre chaque assurance
Une franchise reste à votre charge, qu’il s’agisse de l’assurance de l’immeuble ou de l’assurance habitation. En catastrophe naturelle, elle est fixée par la réglementation et ne se négocie pas. Vérifiez son montant dans votre contrat et dans l’arrêté, et ne la confondez pas avec celle d’un simple dégât des eaux.
Reste la vraie question pratique : qui avance l’argent ? Pour les parties communes, c’est d’abord le syndicat des copropriétaires. Si la trésorerie ne suffit pas, l’assemblée générale peut voter un appel de fonds, en attendant que l’assureur verse son indemnité. Un copropriétaire n’avance donc pas « de sa poche » les travaux de l’immeuble en dehors de ce cadre collectif, et il ne doit pas commander seul des réparations sur les parties communes.
Pour les parties privatives, c’est le propriétaire du lot (ou l’occupant pour son mobilier) qui engage ses dépenses, puis se fait indemniser par son assurance habitation. Le Code des assurances encadre les délais : en catastrophe naturelle, l’indemnisation est due dans les trois mois suivant la remise de l’état estimatif des dommages, ou la publication de l’arrêté si elle est postérieure.
Entre assureurs, la convention IRSI organise le règlement des petits sinistres de dégât des eaux selon l’origine de la fuite. Elle ne vous dispense pas de déclarer, mais elle explique pourquoi un seul assureur peut gérer plusieurs lots touchés.
Lot loué inondé : loyers, relogement et rôle du bailleur
Quand l’appartement est loué, les rôles se dédoublent. Le locataire assure ses biens et sa responsabilité, puis prévient son assureur et le bailleur. Le bailleur déclare les dommages au bâti à son propre assureur, informe le syndic et suit les travaux sur les parties privatives et communes.
Le sort du loyer dépend de l’état du logement. S’il devient inhabitable, le locataire peut demander une réduction, voire une suspension, du loyer le temps des travaux. Le bailleur, lui, peut être couvert pour sa perte de loyers, mais seulement si son contrat (propriétaire non occupant, notamment) comporte cette garantie. Relisez-le avant de promettre quoi que ce soit.
Pour éviter les tensions, faites un état des lieux des dégâts avec photos des deux côtés et échangez par écrit sur la durée prévisible des travaux. Un relogement provisoire se négocie sur cette base.
Si l’assureur, le syndic ou le bailleur bloque
Un syndic qui tarde à déclarer ou à lancer les mesures conservatoires peut recevoir une mise en demeure par lettre recommandée, avec copie au conseil syndical. Face à un assureur silencieux ou à un refus que vous jugez injustifié, demandez le motif par écrit, puis saisissez le service réclamations, et le médiateur de l’assurance si la réponse reste insatisfaisante.
Gardez une chronologie datée de tous vos échanges : c’est elle qui fera la différence en cas de litige. Si le dossier s’enlise, une première analyse par un avocat en droit immobilier (80 € TTC, réponse personnelle sous 24 heures) permet de savoir quel recours engager et contre qui, avant que les délais ne jouent contre vous.