


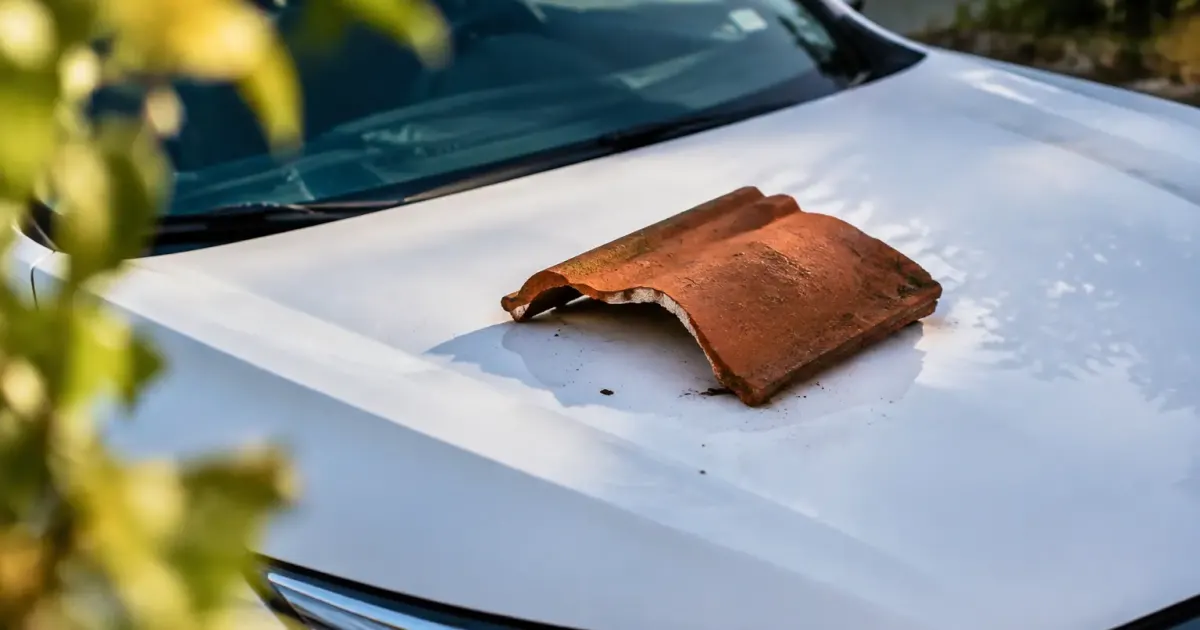
Une rafale, un bruit sec, et la tuile de la maison d’à côté atterrit sur votre capot. Avant de vous disputer sur le trottoir, une chose à savoir : la loi désigne un responsable, et ce n’est pas toujours celui que l’on croit.
La réponse en bref : propriétaire ou gardien, jamais « le vent »
Le vent n’efface pas automatiquement la responsabilité. Deux fondements existent. Le premier vise le propriétaire au titre de la ruine du bâtiment (article 1244 du Code civil), quand la chute vient d’un défaut d’entretien. Le second vise le gardien de la chose (article 1242 du Code civil), c’est-à-dire celui qui a l’usage, la direction et le contrôle de la toiture au moment des faits.
Côté assurance, c’est la responsabilité civile du responsable, souvent incluse dans son assurance habitation, qui indemnise la victime. Votre propre contrat auto (garantie tous risques ou garantie tempête) peut aussi payer la réparation plus vite, quitte à ce que votre assureur se retourne ensuite contre celui du voisin.
Qui paie selon la situation
| Situation | Qui répond | Assurance mobilisée |
|---|---|---|
| Maison individuelle, toiture mal entretenue | Le propriétaire (ruine ou garde) | Sa responsabilité civile |
| Immeuble en copropriété, toiture en parties communes | Le syndicat des copropriétaires | Contrat de l’immeuble souscrit par le syndic |
| Chantier de couverture en cours | L’entreprise, si elle avait la garde | Sa responsabilité civile professionnelle ou sa décennale |
| Logement loué | Le bailleur, propriétaire du bâtiment | Assurance propriétaire (PNO) ou responsabilité civile |
Le propriétaire répond de la ruine du bâtiment
Sur ce terrain, le propriétaire est visé en cette qualité, même s’il n’habite pas les lieux et même s’il a confié la gestion à un administrateur de biens. Un bailleur qui loue un pavillon en banlieue, un indivisaire d’une maison familiale, un nu-propriétaire ou un usufruitier doivent donc vérifier qui supporte l’entretien de la toiture avant de se renvoyer la charge.
La victime doit toutefois démontrer que la chute vient d’un défaut d’entretien caractérisé. Une tuile qui tenait à peine, des mousses envahissantes, des réparations repoussées : voilà le type d’éléments qui font basculer le dossier.
Le gardien de la toiture : propriétaire, syndicat ou couvreur
Le principe est posé par le premier alinéa du texte général : « On est responsable non seulement du dommage que l’on cause par son propre fait, mais encore de celui qui est causé par le fait des personnes dont on doit répondre, ou des choses que l’on a sous sa garde. » Pour une tuile encore scellée, le gardien est le propriétaire. En copropriété, c’est le syndicat des copropriétaires dès lors que la toiture fait partie des parties communes, et non chaque copropriétaire pris isolément.
Pendant un chantier, la garde a pu passer à l’entreprise de couverture, notamment pour des tuiles déjà descellées et stockées sur un échafaudage. Le recours se dirige alors vers son assurance de responsabilité civile professionnelle ou sa décennale.
Bonne nouvelle pour la victime : elle n’a pas à prouver une faute du gardien. Il lui suffit d’établir que la tuile venue de cette toiture a heurté sa voiture. Une cour d’appel a rappelé en mai 2025, à propos d’une plateforme servant de toiture dans un ensemble immobilier, que la responsabilité du syndicat est encourue lorsque le dommage naît dans les parties communes, seule la faute de la victime ou celle d’un tiers pouvant l’exonérer.
Ruine ou garde : pourquoi invoquer les deux
Les deux actions peuvent être présentées à titre principal et subsidiaire devant le même tribunal. Si le juge écarte la ruine faute de défaut d’entretien prouvé, il peut retenir la garde. Et si le propriétaire prouve qu’il avait transféré la garde à un couvreur intervenu la veille, sa responsabilité de propriétaire du bâtiment reste engagée sur le terrain de la ruine.
Vent violent et force majeure : ce qui exonère, ce qui atténue
Tout dépend de la nature du vent. Pour que la force majeure joue, le propriétaire ou le gardien doit prouver que l’événement était à la fois imprévisible et irrésistible. Un simple coup de vent d’automne, banal en Île-de-France, ne suffit pas.
Un vent à 90 km/h en octobre à Paris n’exonère pas un propriétaire dont les tuiles tenaient à peine. À l’inverse, une rafale exceptionnelle, documentée, peut atténuer sa part de responsabilité sans pour autant effacer celle de son assureur. Les relevés de Météo-France sur la vitesse des rafales servent justement à cela : le tribunal y mesure si l’épisode sortait vraiment de l’ordinaire.
La charge de la preuve se répartit logiquement. Le Code civil le résume ainsi : « Celui qui réclame l’exécution d’une obligation doit la prouver. Réciproquement, celui qui se prétend libéré doit justifier le paiement ou le fait qui a produit l’extinction de son obligation. » La victime prouve l’origine et le montant du dommage, le propriétaire prouve l’événement irrésistible, et l’assureur qui invoque une exclusion pour défaut d’entretien doit démontrer que la clause est formelle et limitée, et que le défaut est réel.
Quelle assurance joue pour la voiture du voisin
Deux chemins d’indemnisation coexistent. Le premier passe par l’assurance habitation du responsable : sa garantie de responsabilité civile couvre les dommages causés aux tiers, dont votre véhicule. Le second passe par votre propre assurance auto, si vous avez souscrit une formule tous risques ou une garantie tempête ou grêle.
Ce second chemin est souvent plus rapide, car vous n’attendez pas que le voisin et son assureur se positionnent. Votre assureur indemnise selon votre contrat (avec une éventuelle franchise), puis exerce son recours contre l’assureur du responsable. Vérifiez votre contrat avant d’avancer : sans garantie adaptée, vous devrez vous tourner vers la responsabilité civile du voisin.
Pour le mur de clôture ou la toiture endommagée du voisin, c’est sa propre garantie tempête qui joue. Elle s’active généralement quand le vent atteint un certain seuil (de nombreux contrats retiennent environ 100 km/h en rafales, ou des dégâts constatés dans les environs). La garantie catastrophe naturelle ne s’applique, elle, qu’après un arrêté officiel. Dans tous les cas, un défaut d’entretien manifeste peut servir de base à un refus de garantie.
Constat, délais et recours si l’assureur refuse
Dès le premier jour, constituez le dossier plutôt que de polémiquer sur le trottoir. Prenez des photos de la tuile, de la toiture visible et des dégâts, notez l’heure, recueillez les coordonnées de témoins et remplissez si possible un constat amiable avec le voisin, même si le texte est conçu pour les accidents de la route. Ce document, complété par vos photos, fixe les faits.
Pour un dossier sensible, le commissaire de justice est la pièce maîtresse : il constate l’origine de la chute, l’état de la toiture et l’absence d’entretien apparent. Ajoutez les relevés de rafales de Météo-France pour le jour concerné.
Côté délais, la déclaration à l’assureur doit en principe intervenir sous 5 jours ouvrés après le sinistre, et 10 jours après la publication de l’arrêté en cas de catastrophe naturelle. Vérifiez la durée exacte dans votre contrat, car un retard peut vous coûter la garantie.
- Photographiez et faites constater les dégâts, au besoin par commissaire de justice.
- Déclarez le sinistre à votre assureur dans le délai contractuel.
- Envoyez un courrier recommandé au propriétaire ou au syndic, avec les pièces.
- Laissez l’expertise se dérouler, et contestez-en les conclusions si elles sont contraires aux faits.
- En cas de refus persistant, saisissez le tribunal judiciaire.
Devant le juge, mieux vaut cumuler les fondements dans l’assignation : ruine et garde. En copropriété, l’assignation vise le syndicat pris en la personne de son syndic, avec le règlement de copropriété pour établir les parties communes. Demandez aussi le carnet d’entretien et les procès-verbaux d’assemblée générale : un vote de réfection reporté depuis plusieurs années prouve que la collectivité connaissait le risque, et ces pièces pèsent lourd.





