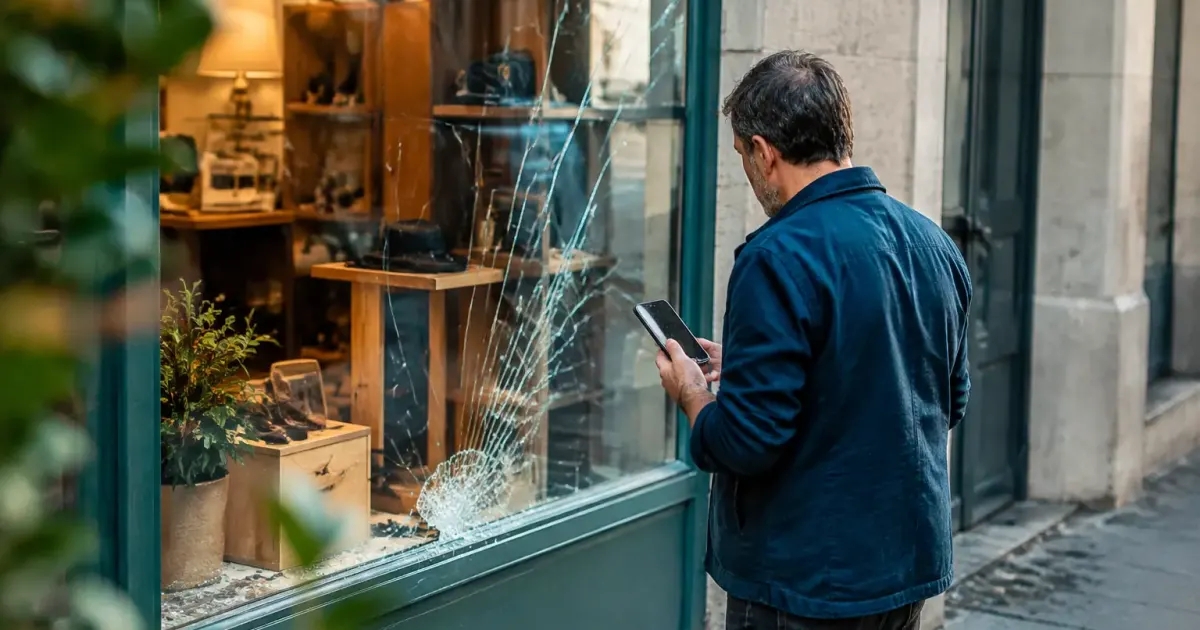
Le rideau métallique est tordu, la vitrine en miettes, une partie du stock a disparu. Votre premier réflexe sera de balayer et de remettre de l’ordre. C’est précisément ce qui peut vous coûter cher. Avant le passage de l’expert d’assurance, chaque trace compte, et ce que vous ne documentez pas risque de ne jamais être remboursé.
Voici la marche à suivre, dans l’ordre où les choses doivent être faites. L’objectif est simple : que l’expert puisse constater, chiffrer et valider le sinistre sans avoir de raison de le contester.
L’ordre des opérations, de l’heure 0 au délai contractuel
- Sécuriser le local sans rien déplacer ni nettoyer.
- Photographier et filmer, d’abord en plan large, puis en détail.
- Récupérer les images de vidéosurveillance avant leur effacement.
- Déposer plainte et obtenir le procès-verbal ou le récépissé.
- Faire venir un huissier pour un constat d’huissier.
- Envoyer la déclaration de sinistre écrite à l’assureur dans le délai prévu.
1. Sécuriser le local sans effacer les traces
Les mesures conservatoires passent en premier. Il s’agit de protéger ce qui reste (condamner l’ouverture, poser des planches ou faire intervenir un vitrier en urgence) sans modifier l’état des lieux avant que les preuves soient réunies. Votre contrat de multirisque professionnelle prévoit en général que vous limitiez l’aggravation des dégâts. Un assureur peut vous reprocher de ne pas l’avoir fait.
Gardez toutefois les éléments abîmés : éclats de verre, serrure forcée, produits endommagés, objets jetés au sol. Si vous devez absolument dégager le passage, photographiez d’abord, puis mettez les débris de côté plutôt que de les jeter. Conservez aussi les factures de l’intervention d’urgence, car elles font partie du sinistre indemnisable.
2. Photographier et filmer les dégâts avant tout nettoyage
Munissez-vous de votre téléphone et procédez comme le ferait un enquêteur. Commencez par la façade, l’enseigne et la rue autour, puis entrez et faites un tour complet de la boutique en vidéo, sans coupure. Terminez par les détails : chaque vitre, chaque meuble, chaque rayon vidé, chaque numéro de série visible sur le matériel volé ou cassé.
Les photographies horodatées sont plus solides quand la date et l’heure restent lisibles dans les métadonnées du fichier. Ne les retouchez pas, ne les filtrez pas, et sauvegardez-les immédiatement dans un second endroit (cloud, clé USB). Une photo isolée prouve peu de choses, alors qu’une série cohérente montre l’ampleur du préjudice et sa chronologie.
Pensez aussi au contexte extérieur. Un commerce voisin touché, des tags, des projectiles retrouvés sur place ou des barrières arrachées permettent de relier votre sinistre à un événement précis, ce qui compte pour activer certaines garanties.
3. Faire établir un constat par huissier avant le passage de l’expert
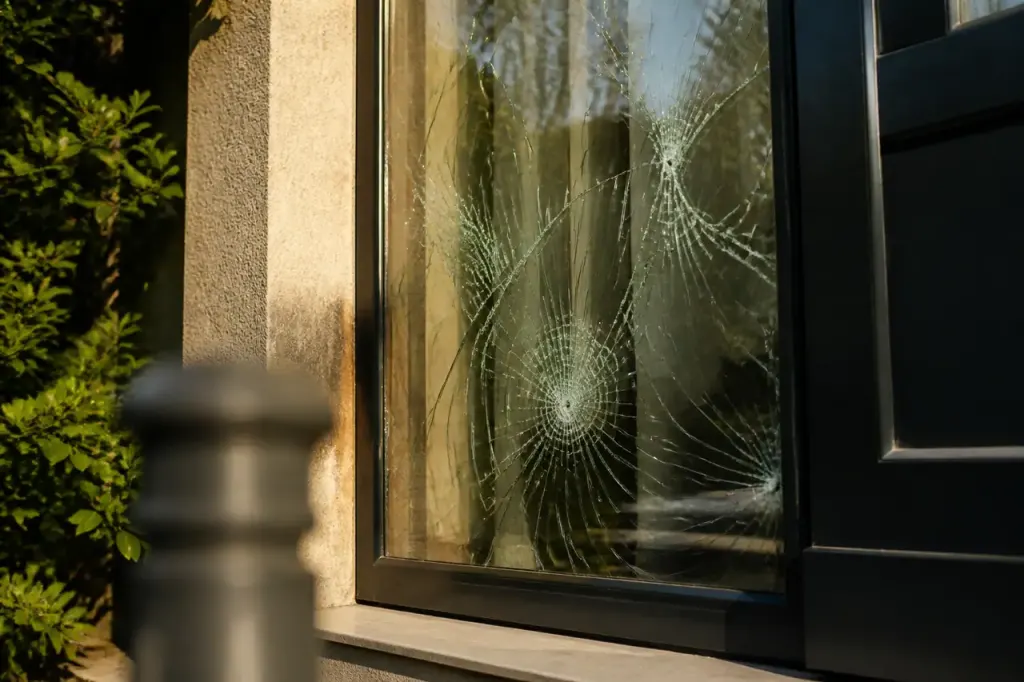
Le constat d’huissier n’est pas obligatoire, mais il verrouille la preuve. Cet officier ministériel décrit l’état du local à une date certaine, avec photographies annexées, et son document a une valeur probante forte. Si l’expert d’assurance passe plusieurs jours après les faits et que vous avez dû remettre une vitre ou sécuriser l’entrée, ce constat conserve l’état initial.
Appelez un huissier de justice dès que vous avez photographié, car ses disponibilités sont réduites après un événement touchant plusieurs commerces d’un même quartier. Demandez-lui de consigner l’heure d’arrivée, les circonstances que vous rapportez et les dégâts visibles, y compris sur les parties communes ou la devanture. Vérifiez dans votre contrat si les frais sont pris en charge, car certains assureurs les remboursent au titre des frais de justification.
4. Rassembler les pièces : inventaire, factures, vidéosurveillance et contexte
C’est la phase qui détermine le montant de votre indemnisation. L’expert doit pouvoir rapprocher ce que vous déclarez avoir perdu de documents vérifiables. Établissez votre inventaire des pertes poste par poste : marchandises volées ou détruites, mobilier, matériel informatique, caisse, agencements, vitrage.
Pour chaque ligne, joignez si possible la preuve de la valeur : factures d’achat, bons de livraison, relevés de stock, fiches de caisse. Si certains justificatifs ont brûlé ou disparu, demandez des doubles à vos fournisseurs. Pour le stock pillé, le dernier inventaire comptable et les ventes récentes permettent de reconstituer ce qui manque.
Les images de vidéosurveillance
Les enregistrements s’écrasent souvent au bout de quelques jours, parfois de quelques heures. Exportez-les dès que possible, avec l’heure d’origine, sur un support que vous conserverez intact. Si l’enregistreur a été volé ou détruit, notez-le dans votre plainte, car l’absence d’images doit être expliquée. Votre prestataire de vidéosurveillance peut aussi attester d’une panne ou d’une intrusion sur le système.
Les éléments de contexte
Notez la date, l’heure approximative, le déroulement tel que vous l’avez constaté. Si une manifestation ou un attroupement a eu lieu à proximité, conservez les articles de presse, les arrêtés préfectoraux et les messages d’alerte. Recueillez les témoignages écrits de voisins, de clients ou de vos salariés, avec copie de leur pièce d’identité. Ces éléments pèsent lourd quand l’assureur se demande quelle garantie s’applique.
Les pièces comptables pour la perte d’exploitation
Si votre commerce doit fermer, la perte d’exploitation se calcule à partir de vos résultats habituels. Préparez les trois derniers bilans comptables, le chiffre d’affaires mensuel de l’année en cours, vos charges fixes (loyer du bail commercial, salaires, abonnements) et un planning de réouverture estimé. Votre expert-comptable peut produire une note chiffrée, souvent très utile face à l’expert de l’assureur.
L’erreur qui ruine un dossier : remettre en état avant l’expert
Vitrine remplacée, sol nettoyé, étagères rangées : tout cela est compréhensible, mais sans preuves antérieures, l’assureur peut contester l’étendue des dommages. Si vous devez agir pour limiter les dégâts, prenez d’abord photos, vidéos et constat, puis gardez chaque facture de réparation.
5. Déposer plainte et déclarer le sinistre à l’assureur dans les délais
Rendez-vous au commissariat ou à la gendarmerie pour déposer plainte, ou utilisez la pré-plainte en ligne si elle est disponible, puis finalisez sur place. Décrivez précisément les dégâts, la liste des biens volés avec leur valeur et l’existence éventuelle de caméras. Le procès-verbal ou le récépissé doit être joint à votre dossier, car de nombreux contrats l’exigent, notamment en cas de vol ou de vandalisme.
La déclaration de sinistre est l’étape qui déclenche l’intervention de l’expert d’assurance. Le délai de déclaration est fixé par votre contrat. Le Code des assurances prévoit en principe cinq jours ouvrés, et deux jours ouvrés en cas de vol. Respectez-le à la lettre : envoyez un courrier recommandé (ou un message tracé via l’espace client) précisant la date, les circonstances et la nature des dommages, et joignez vos premières preuves.
Un retard n’entraîne pas toujours une déchéance de garantie. L’assureur doit en général démontrer qu’il en a subi un préjudice, sauf clause plus stricte régulièrement acceptée. Mieux vaut ne pas tenter sa chance : déclarez vite, et complétez le dossier ensuite avec l’inventaire chiffré.
Vérifier vos garanties
Relisez votre contrat pour repérer trois points : la garantie émeutes et mouvements populaires (souvent incluse dans la multirisque professionnelle, parfois en option), la garantie pertes d’exploitation, et les franchises. Si la dégradation est liée à un attroupement ou à une manifestation, l’assureur peut ensuite se retourner contre l’État. Sans cette couverture, vous pouvez agir vous-même contre l’État, mais lisez d’abord les exclusions du contrat en cas d’émeute pour savoir si votre sinistre est réellement couvert.
Le recours contre l’État, en un paragraphe
En cas de dommages causés par des attroupements ou rassemblements, la responsabilité de l’État peut être engagée sans qu’il y ait faute de sa part (article L211-10 du Code de la sécurité intérieure). Le contentieux relève du tribunal administratif. Une demande préalable d’indemnisation est généralement adressée à la préfecture. Vos preuves de contexte (date, lieu, nature de l’événement) serviront aussi à ce stade, et un avocat peut vous aider si l’assureur refuse de prendre en charge.
Le jour de l’expert : comment vous préparer
Préparez un dossier unique, papier et numérique : déclaration de sinistre, plainte, constat d’huissier, photos, vidéos, inventaire chiffré, factures, pièces comptables. Notez sur une feuille les questions que vous voulez poser. Faites visiter les lieux dans l’ordre de vos photos, et ne signez rien qui minimise vos pertes sans l’avoir relu.
Si vous n’êtes pas d’accord avec son évaluation, ne refusez pas la visite. Demandez une copie du rapport, contestez par écrit et envisagez une contre-expertise avec un expert d’assuré. Votre dossier de preuves sera alors votre meilleure arme.
Retenez cet ordre : préserver, photographier, faire constater, déclarer. Un commerçant qui suit cette séquence arrive devant l’expert avec un dossier qu’il est difficile de contester.