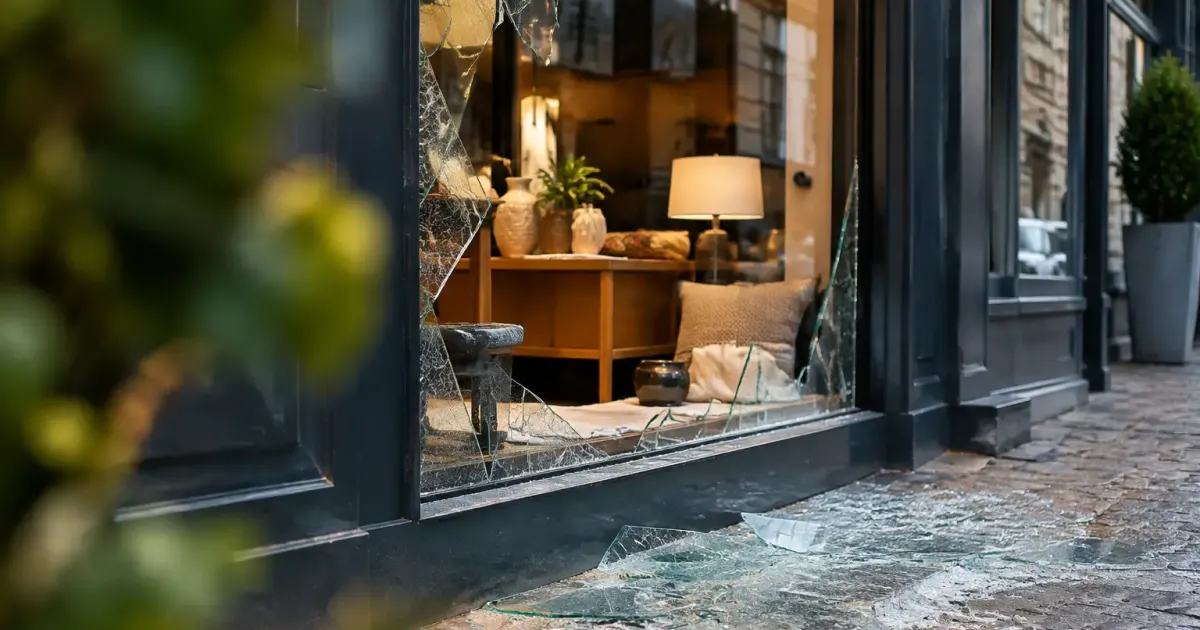
La vitrine est brisée, les rayons sont vides, le sol est jonché de verre. Au lendemain d’une nuit d’émeute, le commerçant appelle son assureur en pensant que le plus dur est fait. Parfois, la réponse tombe quelques jours plus tard : le sinistre n’est pas couvert. Une seule ligne du contrat, lue trop tard, suffit à tout bloquer.
Pillage ou émeute : votre assurance peut-elle payer ?
Oui, elle peut, mais rien n’est automatique. Une assurance multirisque professionnelle couvre en général le vol et le vandalisme. Beaucoup de contrats retirent pourtant ces garanties dès que les dégâts surviennent lors d’une émeute, d’un attroupement ou d’un mouvement populaire. Certains les proposent en option, d’autres les incluent avec un plafond réduit.
Deux voies existent pour être indemnisé, et elles ne s’excluent pas. La première passe par votre assureur, si votre contrat couvre ce type d’événement. La seconde passe par l’État, qui peut être tenu responsable des dégâts causés par un attroupement, même si votre assurance refuse de payer. Le régime des catastrophes naturelles, lui, ne joue pas : il vise les phénomènes naturels, pas les pillages.
Les 5 points à vérifier dans votre contrat, tout de suite
Avant de téléphoner à qui que ce soit, sortez vos conditions générales et particulières. Voici ce qu’il faut chercher :
- La clause « émeutes, mouvements populaires, attroupements » : est-elle une garantie, une option souscrite ou une exclusion ?
- La garantie perte d’exploitation : couvre-t-elle l’arrêt d’activité après un vol ou un vandalisme, et pendant combien de mois ?
- Le délai de déclaration : le contrat fixe un nombre de jours ouvrés, souvent plus court pour un vol.
- La franchise : un montant fixe, un pourcentage du sinistre, ou une franchise spécifique aux événements collectifs.
- Le plafond d’indemnisation : marchandises, matériel, vitrines, et éventuelles limites par catégorie.
Si la clause émeutes figure parmi les exclusions, ne renoncez pas pour autant. Gardez le contrat sous la main, il servira aussi bien face à l’assureur que devant le juge.
Les exclusions qui peuvent annuler l’indemnisation
La première cause de refus reste l’exclusion « émeutes et mouvements populaires ». Le Code des assurances impose que les exclusions soient formelles et limitées. L’assureur doit donc pouvoir pointer une clause claire, lisible et acceptée à la signature. Une formulation floue joue en faveur de l’assuré.
Les assureurs invoquent ensuite d’autres motifs. Le plus fréquent concerne le lien avec le rassemblement : certains contrats ne s’appliquent que si le dommage est causé par des personnes appartenant au cortège ou à l’attroupement. Un pillage commis loin du défilé, par des individus sans rapport avec lui, peut être traité comme un simple vol. Selon le contrat, il est alors couvert ou exclu, avec des conditions très différentes : effraction, fermeture du local, alarme en service.
Autre piège : la perte d’exploitation. Elle dépend presque toujours d’un dommage matériel lui-même garanti. Si l’assureur écarte les dégâts liés à l’émeute, il refuse du même coup l’indemnisation de l’arrêt d’activité. Le commerçant perd alors sur les deux tableaux, la marchandise et le chiffre d’affaires.
Enfin, le défaut de preuve ou de mesures de sauvegarde pèse lourd. Un local laissé ouvert après le sinistre, une marchandise non inventoriée ou une plainte déposée trop tard offrent à l’assureur un argument pour réduire ou refuser sa prise en charge.
Déclarer le sinistre : constat, plainte et délais à respecter
Le premier réflexe tient en une règle : ne touchez à rien avant d’avoir documenté. Faites constater les dégâts par un commissaire de justice, avant tout nettoyage ou remise en état. Son constat a une valeur probante forte, bien supérieure à des photos prises seul. Parallèlement, photographiez et filmez chaque zone, et sécurisez les lieux (planches, rideau, gardiennage) pour limiter l’aggravation du dommage. Gardez les factures de ces dépenses.
Déposez ensuite plainte au commissariat ou à la gendarmerie en listant précisément ce qui a été volé ou détruit. Pour un vol, les contrats exigent souvent la plainte dans les 24 à 48 heures. Même si le pillage est collectif, la plainte reste la pièce centrale du dossier, y compris pour un recours contre l’État.
La déclaration de sinistre doit partir sans attendre, par lettre recommandée ou par le canal prévu au contrat. Le Code des assurances fixe un minimum de cinq jours ouvrés après la connaissance du sinistre, et de deux jours ouvrés en cas de vol. Votre contrat peut prévoir un délai plus long, jamais plus court. Un retard n’entraîne pas automatiquement la déchéance : l’assureur doit prouver que ce retard lui a causé un préjudice. Mieux vaut cependant ne pas parier sur ce point et déclarer dans les premiers jours.
Joignez à votre déclaration le constat, la plainte, un état chiffré des pertes (stocks, matériel, vitrine) et vos derniers bilans pour la perte d’exploitation. Plus le dossier est complet dès le départ, moins l’assureur a de raisons de demander des délais ou de contester les montants.
Si l’assureur refuse, la voie reste ouverte
Un refus de garantie fondé sur l’exclusion émeutes ne ferme pas la porte à l’État. La responsabilité de ce dernier ne dépend pas de votre contrat d’assurance. Conservez la lettre de refus : elle montre que vous avez d’abord sollicité votre assureur et sert de pièce dans la demande d’indemnisation.
Le recours contre l’État quand l’assureur refuse
L’article L. 211-10 du Code de la sécurité intérieure pose un principe de responsabilité sans faute : l’État répond des dégâts et dommages résultant des crimes et délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements, armés ou non, contre les personnes comme contre les biens. Il n’est donc pas nécessaire de prouver que la police a mal agi. Il faut établir que le dommage provient bien d’un attroupement ou d’un rassemblement, et que les faits relèvent d’un délit commis en groupe, avec violence ou à force ouverte.
C’est là que la question du lien avec le cortège revient. Les juges écartent parfois les actions préparées à l’avance par des groupes organisés, détachées de tout rassemblement spontané. Votre dossier doit donc montrer le contexte : heure des faits, présence d’un attroupement dans la rue, vidéosurveillance, témoignages de voisins, articles de presse locale, mains courantes.
La démarche débute par une demande indemnitaire adressée à la préfecture, avec les justificatifs du préjudice. Sans réponse ou en cas de refus, le litige est porté devant la juridiction administrative, éventuellement jusqu’en appel. La prescription est en principe de quatre ans, mais ne tardez pas : les preuves s’effacent vite, notamment les enregistrements de caméras.
Les deux voies se combinent. Si votre assureur vous indemnise, il se retourne souvent contre l’État pour récupérer les sommes versées. Vous gardez de votre côté la possibilité de réclamer à l’État la part non couverte : franchise, dépassement de plafond, préjudices que le contrat n’a pas pris en compte.
Perte d’exploitation, loyers et salariés : ce qui reste à votre charge
Pendant la fermeture, les charges continuent de tomber. Les loyers restent dus, sauf accord négocié avec le bailleur : sur ce point, notre article sur le loyer dû pendant un couvre-feu donne des repères concrets. Les salariés doivent être payés, avec la possibilité d’étudier l’activité partielle selon la situation de l’entreprise. Les fournisseurs, eux, attendent leurs règlements pour des marchandises parfois volées avant même d’avoir été vendues.
La garantie perte d’exploitation, quand elle existe, compense en général la marge brute perdue et certains frais fixes pendant une durée limitée. Elle commence souvent après un délai de carence, et sa franchise s’exprime parfois en jours d’activité. Si elle ne s’applique pas, vous pouvez demander à l’État de prendre en charge une partie de ces pertes, à condition de les justifier par la comptabilité : chiffre d’affaires comparé aux mois précédents, bulletins de paie, échéanciers de loyers.
Pour limiter la casse, prévenez rapidement votre bailleur, votre banque et vos principaux fournisseurs. Un report d’échéance ou un étalement se négocie bien plus facilement quand il est demandé tôt et accompagné du constat et de la plainte.
Chaque contrat et chaque situation ont leurs particularités. Cet article donne des repères généraux et ne remplace pas l’avis d’un avocat, d’un courtier ou de votre association de commerçants, qui pourront examiner votre dossier précis avant que les délais ne se referment.