
Tapez « sas » dans un moteur de recherche et vous tombez sur deux univers sans rapport : celui de l’entreprise et celui du vocabulaire courant. Selon le contexte, le terme désigne une forme de société ou une petite pièce qui sépare deux espaces. Voici de quoi les distinguer et comprendre chacun.
Sas : deux sens selon le contexte
Sigle ou nom commun : la réponse en deux lignes
Écrit en majuscules, « SAS » est le sigle de la société par actions simplifiée, une forme juridique d’entreprise. Écrit en minuscules, « un sas » est une pièce à deux portes, une écluse ou encore un tamis.
Les majuscules font donc presque toute la différence. Dans un contrat, sur un extrait Kbis ou dans le nom d’une entreprise (« Dupont SAS »), il s’agit toujours de la forme juridique. Dans une conversation sur un bâtiment, un canal ou une cuisine, c’est le nom masculin. Le sigle « SaaS », avec deux « a », renvoie quant à lui au logiciel en ligne (Software as a Service) et n’a aucun lien avec la société.
SAS : la société par actions simplifiée
La SAS est une société commerciale dont le capital est divisé en actions, comme le détaille notre définition et fonctionnement de la SAS. Elle peut exercer presque toute activité, hors certaines professions réglementées. Il faut au moins deux associés pour la créer. Avec un seul associé, on parle de SASU (société par actions simplifiée unipersonnelle), qui suit les mêmes règles.
Son grand intérêt tient à la liberté d’organisation. Les associés fixent dans les statuts les règles de décision, les pouvoirs du président et les conditions de cession des actions (un modèle de statuts SAS à télécharger permet de repérer ces clauses). Le capital social est libre, avec un minimum légal de 1 euro. Cette souplesse explique le succès de la forme : en 2022, les SAS représentaient environ 65 % des quelque 293 000 sociétés créées en France, d’après des chiffres tirés des données de l’Insee.
Responsabilité et apports
Chaque associé engage sa responsabilité limitée à ses apports. Ces apports peuvent être en argent, en nature (un véhicule, du matériel) ou en industrie (un savoir-faire, sans entrer dans le capital). En cas de difficultés, le patrimoine personnel des associés reste en principe séparé de celui de la société, sauf faute de gestion caractérisée.
Fonctionnement au quotidien
Une SAS doit avoir un président, personne physique ou morale, qui la représente auprès des tiers. Les statuts peuvent prévoir d’autres dirigeants, un directeur général ou un comité par exemple. Les décisions collectives sont prises selon les modalités choisies par les associés, ce qui laisse de la place à des pactes sur mesure quand des investisseurs entrent au capital.
Le président d’une SAS est assimilé salarié s’il est rémunéré : il relève du régime général de la Sécurité sociale, sans assurance chômage. Cette protection sociale est plus coûteuse en charges que celle d’un gérant majoritaire de SARL, mais elle est plus complète sur certains points.
Création et immatriculation
Créer une SAS suit un parcours balisé : rédaction des statuts, dépôt des apports sur un compte bloqué, publication d’une annonce légale, puis demande d’immatriculation au RCS (registre du commerce et des sociétés) via le guichet unique en ligne. La société acquiert la personnalité morale à son immatriculation. Le coût varie selon la rédaction des statuts (soi-même ou avec un professionnel) et les frais de publication.
Fiscalité de la SAS
Par défaut, la SAS est soumise à l’impôt sur les sociétés, au taux normal de 25 %, avec un taux réduit de 15 % sur une partie du bénéfice des petites entreprises qui remplissent les conditions. Les dividendes versés aux associés sont ensuite taxés, par défaut au prélèvement forfaitaire unique ou, sur option, au barème de l’impôt sur le revenu. Une SAS récente et de petite taille peut, sous conditions, opter temporairement pour l’impôt sur le revenu.
SAS ou SARL : les repères
| Critère | SAS | SARL |
|---|---|---|
| Nombre d’associés | 2 minimum (1 en SASU) | 2 à 100 (1 en EURL) |
| Capital social | Libre, dès 1 euro | Libre, dès 1 euro |
| Dirigeant | Président, assimilé salarié | Gérant, souvent travailleur non salarié s’il est majoritaire |
| Statuts | Très libres | Cadre légal plus strict |
La SA (société anonyme), plus lourde, vise surtout les grandes structures et les sociétés cotées. La SAS en reprend l’esprit avec beaucoup moins de formalisme.
Le mot « sas » au sens courant : pièce, écluse, tamis
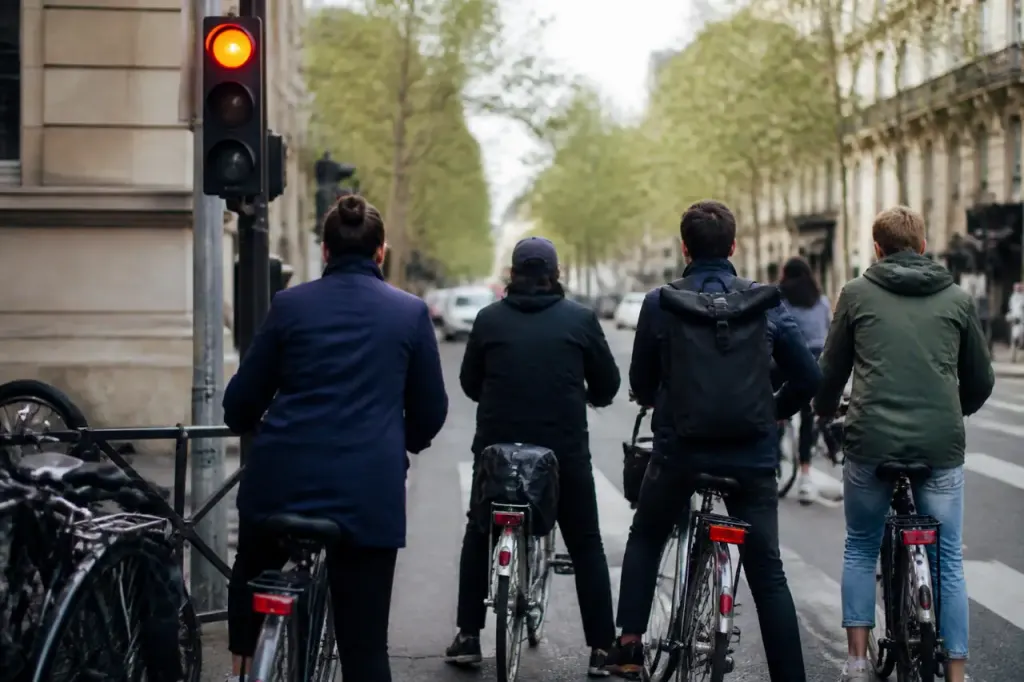
Au sens courant, un sas est d’abord une petite pièce munie de deux portes, qui s’ouvrent l’une après l’autre pour isoler deux milieux. On parle de sas d’entrée dans un immeuble, une banque ou une salle blanche, de sas de décompression en plongée ou de sas à vélos, cette zone avancée aux feux rouges réservée aux cyclistes.
Le mot désigne aussi, en navigation, le compartiment d’une écluse entre deux portes, où le niveau de l’eau monte ou descend pour faire passer un bateau. Son sens le plus ancien est celui de tamis, un tissu de crin ou de soie tendu sur un cercle pour passer la farine. Le verbe « passer au sas » garde d’ailleurs l’idée de trier et de filtrer, d’où des emplois figurés comme « sas de sélection » ou « sas de transition ». Pour la graphie, le dictionnaire retient « sas » au singulier comme au pluriel.
Comment savoir quel sens est visé ?
Trois indices suffisent en général. Les majuscules orientent vers le sigle, tout comme les mots « capital », « statuts », « président » ou « associés » dans la même phrase. À l’inverse, des termes comme « porte », « bateau », « bâtiment » ou « farine » renvoient au nom commun. Un contexte purement technique, côté logiciel, incite à vérifier s’il ne s’agit pas de « SaaS ».
Dans le doute, regardez la nature du document. Un contrat, une facture ou un site d’entreprise utilisent le sigle de la société par actions simplifiée. Un plan, un règlement de copropriété ou un texte sur la navigation parlent du sas comme espace de passage.